Achat puis travaux
Maison achetée à rénover : l’assurer du compromis au chantier
Une maison ancienne achetée pour être refaite traverse trois moments d’assurance : la signature, où elle doit être assurée en habitation alors qu’elle est encore vide ; le chantier, où les travaux de structure et de toiture appellent une dommage ouvrage ; la vie après travaux, où la question de l’ancien bâti revient à chaque fissure. Voici comment les enchaîner sans trou de garantie.
On monte le dossier dommage ouvrage d’une rénovation complète — devis gratuit
- assurance habitation dès l’acte
- Signature
- dommage ouvrage souscrite
- Avant travaux
- de garantie après réception
- 10 ans
Trois moments, trois assurances
- Dès le jour J Signature de l’acte
Assurance habitation de propriétaire, même maison vide
- Obligatoire Avant l’ouverture du chantier
Dommage ouvrage pour les travaux de construction ; déclaration des travaux à l’assureur habitation
- Conseillé Pendant le chantier
Tous risques chantier et RC maître d’ouvrage, en option
- 10 ans Réception des travaux
Point de départ des dix ans de dommage ouvrage ; mise à jour du contrat habitation
Entre l’achat et la fin du chantier, la maison peut rester inhabitée plusieurs mois. Dites-le à votre assureur habitation : les garanties vol et dégât des eaux sont souvent restreintes en cas d’inoccupation prolongée.
Au moment de l’achat : les travaux du vendeur
Une maison ancienne a parfois déjà été rénovée. Si ces travaux ont moins de dix ans, ils ont leur propre histoire d’assurance.
Lorsque le vendeur a fait réaliser des travaux de construction dans les dix ans précédant la vente, l’acte doit mentionner l’existence ou l’absence d’assurance (art. L243-2 du Code des assurances). Demandez les factures, les attestations décennales des entreprises et, s’il en existe une, l’attestation dommage ouvrage : elle se transmet avec la maison.
Le vendeur qui a fait réaliser ces travaux peut aussi être tenu, comme un constructeur, de la garantie décennale sur ces travaux (art. 1792-1 du Code civil). Ces éléments pèsent dans la négociation, et ils serviront à l’assureur de vos propres travaux pour comprendre l’existant.
- Factures des travaux récents
- Avec la date et la nature des travaux.
- Attestations décennales
- Des entreprises du vendeur, à la date de leurs chantiers.
- Attestation dommage ouvrage
- Si elle existe, elle suit la maison.
- Diagnostics
- Ils décrivent l’existant que vos travaux vont toucher.
Vous venez d’acheter une maison à rénover ?
Décrivez les travaux prévus : on vérifie ce qui doit être assuré et on vous transmet une proposition avant le chantier.
- Réponse sous 24 h
- Un seul courtier
Ce que votre dommage ouvrage couvrira, et ce qu’elle laissera
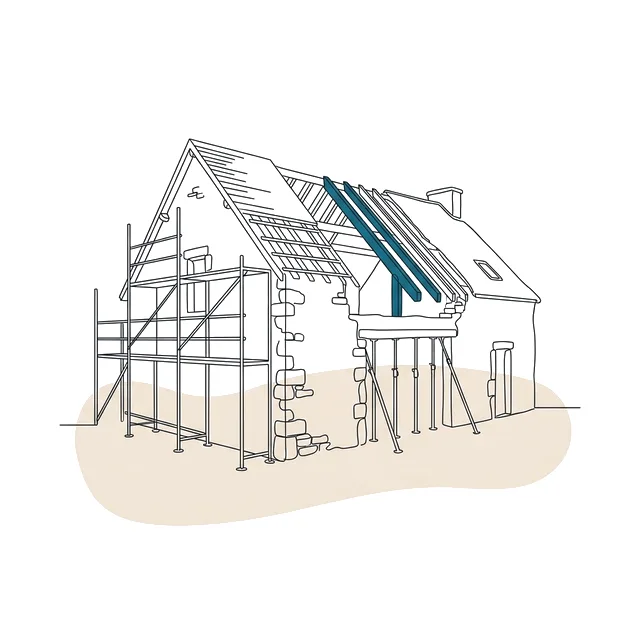
- La structure reprise : murs ouverts, planchers, poutres
- La charpente et la couverture refaites
- La façade ravalée ou isolée par l’extérieur
- Les réseaux encastrés et le chauffage intégré
- L’existant totalement incorporé au neuf et devenu indivisible
- Les murs et fondations anciens non repris, sauf option « existants »
- Les travaux que vous réalisez vous-même
- Les finitions et défauts d’aspect
- Les dommages survenus pendant le chantier (→ tous risques chantier)
- L’usure et le défaut d’entretien
Une longère achetée 180 000 € est entièrement refaite : charpente et couverture neuves, plancher de l’étage repris, cloisons démolies, réseaux et chauffage refaits. Coût des travaux : 150 000 €. La dommage ouvrage couvre l’ensemble de ces ouvrages neufs pour une prime en repère de 2 700 à 4 500 €. Le vieux mur de façade, conservé sans reprise, n’est couvert que par une option « existants ».
Si vous revendez dans les dix ans
Vous serez à votre tour le vendeur qui a fait réaliser des travaux : l’acte mentionnera la présence ou l’absence de dommage ouvrage, et l’acheteur, son notaire et sa banque la regarderont. Selon service-public.fr, l’assurance dommages-ouvrage se transmet au nouveau propriétaire pour la durée de garantie restante.
Sans dommage ouvrage, l’acheteur devra lui-même agir contre les entreprises en cas de désordre, et vous pourriez être mis en cause comme constructeur. C’est souvent à la revente qu’une économie de quelques milliers d’euros se paie le plus cher.
Questions fréquentes sur la maison à rénover
Faut-il assurer une maison vide achetée pour travaux ?
Peut-on souscrire la dommage ouvrage avant d’être propriétaire ?
La banque demande-t-elle la dommage ouvrage pour un prêt achat et travaux ?
Les fissures anciennes de la maison seront-elles couvertes ?
Et si je fais une partie des travaux moi-même ?
Assurez votre rénovation avant le premier coup de masse
Un dossier présenté comme un seul projet, avec l’existant décrit.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h