La dommage ouvrage n'est pas réservée aux maisons neuves. Dès qu'une rénovation touche à la structure, à la toiture, à l'étanchéité de la façade ou à des équipements indissociables, la loi impose de la souscrire avant le début des travaux. Elle répare ensuite les désordres graves sans attendre qu'un responsable soit désigné.
Souscrite avant l’ouverture du chantier (art. L242-1 C. assur.)
Qu'est-ce que la dommage ouvrage, et que change‑t‑elle pour une rénovation ?
L'assurance dommages-ouvrage préfinance la réparation des désordres de nature décennale : ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. L'assureur paie d'abord, puis se retourne contre les entreprises responsables et leurs assureurs.
Sans elle, le propriétaire qui découvre un plancher qui fléchit après l'ouverture d'un mur doit lui-même mettre en cause le maçon, parfois le bureau qui a dimensionné la poutre, et attendre une expertise judiciaire. En rénovation, ce parcours se complique encore : il faut démêler ce qui vient des travaux neufs et ce qui tient à l'état de la maison avant le chantier. La dommage ouvrage fait ce tri à votre place, dans des délais fixés par la loi.
Article L242-1 du Code des assurances
« Toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction, doit souscrire avant l'ouverture du chantier […] une assurance. »
60 jours pour que l'assureur dise s'il prend le sinistre en charge, 90 jours pour proposer une indemnité.
Sans recherche de responsabilité : vous êtes indemnisé, l'assureur règle ensuite ses comptes avec les entreprises.
Votre rénovation exige‑t‑elle une dommage ouvrage ?
Tout dépend de la nature des travaux et de leur lien avec l'existant. On examine votre projet avant de le présenter, pour ne viser que les assureurs qui acceptent la rénovation.
La dommage ouvrage est-elle obligatoire pour des travaux de rénovation ?
La loi ne parle pas de construction neuve mais de « travaux de construction ». Une rénovation y entre dès qu'elle crée ou modifie un ouvrage : c'est la nature des travaux qui compte, pas leur nom sur le devis.
Obligatoire pour les travaux de construction, pas pour les finitions
Reprise de structure, ouverture de murs porteurs, charpente et couverture refaites, ravalement destiné à assurer l'étanchéité, équipements indissociables : l'obligation s'applique. Peinture, cuisine posée, revêtements de sol ou simple remplacement d'appareils : elle ne s'applique pas.
Art. L242-1 C. assur.
L'obligation vise toute personne qui, en qualité de propriétaire, fait réaliser des travaux de construction, et doit être remplie avant l'ouverture du chantier.
Art. L243-1-1 C. assur.
Les obligations d'assurance ne s'appliquent pas aux ouvrages existants avant le chantier, sauf à ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles.
Art. L243-3 C. assur.
Six mois d'emprisonnement et 75 000 € d'amende en cas de manquement, sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille.
Et si vous vendez avant dix ans ? L'acte de vente doit mentionner l'existence ou l'absence d'assurance (art. L243-2 C. assur.), et le vendeur d'un bien qu'il a fait rénover peut être tenu comme un constructeur vis-à-vis de l'acheteur (art. 1792-1 C. civ.). La dommage ouvrage, elle, se transmet au nouveau propriétaire.
Ce que couvre la dommage ouvrage, et ce qu'elle exclut
La garantie porte sur les désordres graves qui apparaissent après la réception des travaux, pendant dix ans. En rénovation, la question décisive est de savoir si l'élément touché fait partie des travaux neufs.
Couvert (travaux neufs de nature décennale)
Fissures et fléchissements après ouverture d’un mur porteur ou reprise de plancher
Infiltrations par une toiture refaite ou des fenêtres de toit créées
Défaut d’étanchéité d’une façade ravalée ou isolée par l’extérieur
Déformation d’une charpente renforcée compromettant la solidité
Existant totalement incorporé au neuf et devenu indivisible
Hors garantie
L’existant non incorporé aux travaux, sauf option « existants »
Les dommages survenus avant la réception (→ tous risques chantier)
Les défauts esthétiques sans atteinte à la solidité ni à l’usage
Les dommages causés aux voisins (→ RC maître d’ouvrage)
L’usure normale, le défaut d’entretien et les finitions
Pendant le chantier
Assurance habitation
La maison et son contenu contre les accidents (incendie, dégât des eaux, tempête), si les travaux ont été déclarés.
Exemple
Un chalumeau de couvreur met le feu à la sous-toiture : l'habitation indemnise en principe les dégâts à la maison, puis se retourne contre l'entreprise.
Le préfinancement des réparations quand la solidité ou l'habitabilité est atteinte par les travaux.
Exemple
Quatre ans après la réfection de la toiture, l'eau s'infiltre autour d'une fenêtre de toit et la chambre devient inhabitable : l'assureur DO indemnise, puis se retourne contre le couvreur.
Pendant le chantier
Chantier et voisins
Tous risques chantier pour l'ouvrage en cours, RC maître d'ouvrage pour les dommages causés aux autres.
Exemple
Pendant la reprise en sous-œuvre, le mur de clôture du voisin se fissure : la RC maître d'ouvrage règle la réparation.
Votre dossier, travaux par travaux
L'assureur ne vous demande pas si vous « rénovez », mais ce que font précisément les travaux à la maison. Voici comment il les regarde.
Structure
Ouverture de murs porteurs, reprise de planchers, fondations : le cœur de la dommage ouvrage. Une note de calcul pour les poutres rassure l'assureur.
Charpente et couverture
Le clos et couvert conditionne l’habitabilité : réfection, renforcement, création de fenêtres de toit.
Façade et isolation extérieure
Un ravalement destiné à assurer l'étanchéité ou une isolation par l'extérieur touche l'enveloppe : à déclarer.
Équipements indissociables
Canalisations encastrées, chauffage intégré, électricité noyée dans les murs : couverts quand ils ne peuvent être retirés sans abîmer l'ouvrage.
État de l’existant
Photos, diagnostics, année de construction : l'assureur veut savoir sur quoi les travaux neufs viennent s'appuyer.
Finitions
Peinture, revêtements, cuisine posée : hors dommage ouvrage, ils pèsent peu sur le dossier.
Gardez toutes les pièces. Devis, factures, attestations décennales de chaque entreprise valables à l'ouverture du chantier, procès-verbal de réception : l'assureur les demande à la souscription, puis le jour d'un sinistre.
Trois sinistres typiques après rénovation
Des cas concrets, et qui a payé.
Structure
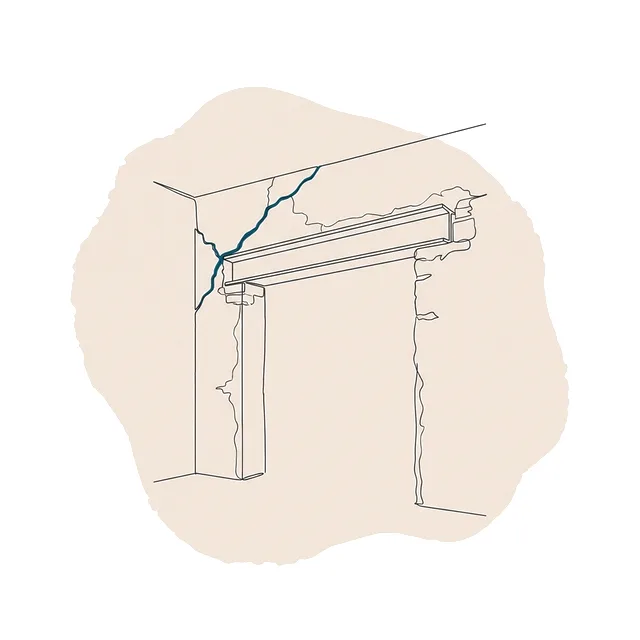
La poutre trop courte
Cuisine ouverte sur le séjour en supprimant un mur porteur. La poutre repose sur un appui insuffisant : trois ans plus tard, le plancher de l'étage fléchit et les cloisons de la chambre se fendent. Reprise : plus de 30 000 €.
Qui paie : la dommage ouvrage préfinance, puis exerce son recours contre le maçon et son assureur décennal.
Toiture
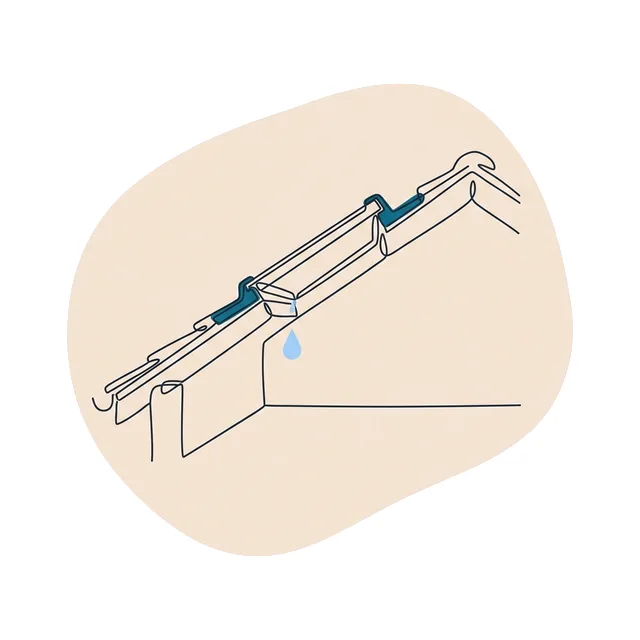
Les combles aménagés inondés
Toiture refaite et deux fenêtres de toit créées pour aménager les combles. Les raccords d'étanchéité sont mal posés : à chaque pluie, l'eau coule le long du doublage et détrempe l'isolant.
Qui paie : la dommage ouvrage : la pièce est rendue impropre à l'habitation par les travaux neufs.
Existant
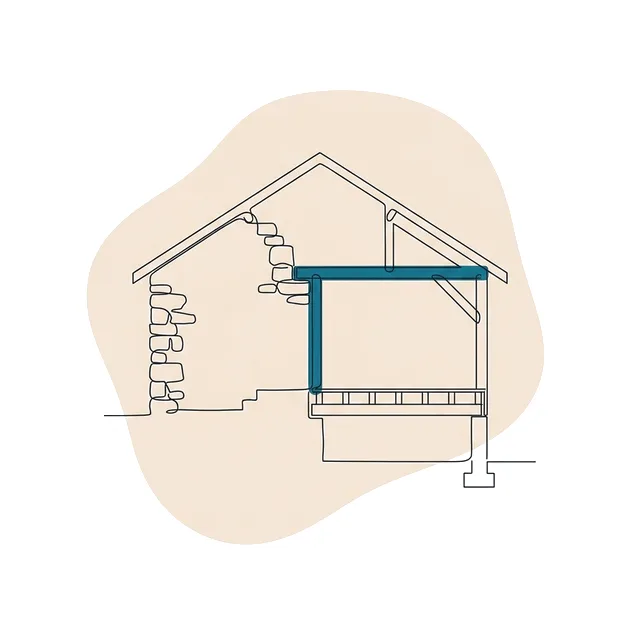
Le mur ancien qui bouge
Nouvelle charpente posée sur un vieux mur en pierre. La charpente tient, mais le mur, non repris, se fissure sous la charge. L'expert distingue ce qui relève du neuf de ce qui relève de l'existant.
Qui paie : la dommage ouvrage pour l'ouvrage neuf ; le mur ancien seulement s'il est devenu indivisible du neuf, ou si une option « existants » a été souscrite.
Souscrire sa dommage ouvrage pour une rénovation
La souscription se prépare avant l'ouverture du chantier. L'assureur étudie un dossier technique : plus il est complet, plus la proposition est rapide.
1
Réunissez le dossier
Description des travaux, plans, déclaration préalable ou permis s’il y en a un, coût total prévisionnel.
2
Décrivez l’existant
Année de construction, photos, diagnostics, et ce qui sera conservé ou repris.
3
Listez les entreprises
Pour chaque lot : devis et attestation décennale couvrant l’activité exécutée chez vous.
4
Recevez l’attestation
Après acceptation et règlement de la prime, l’attestation est délivrée avant le début des travaux.
Combien coûte une dommage ouvrage pour une rénovation ?
Une prime unique, payée une fois, couvre les dix ans de garantie. Le tarif se calcule sur le coût total des travaux, en tenant compte de leur nature et de l'état de la maison existante.
Toiture ou structure seule
Travaux ciblés ≈ 60 000 €
1 000 – 1 800 €
prime unique pour dix ans de garantie.
Le plus fréquent
Rénovation lourde
Structure, toiture, isolation ≈ 150 000 €
2 700 – 4 500 €
selon l’existant et les entreprises retenues.
Réhabilitation complète
Maison vidée et refaite ≈ 250 000 €
4 000 – 7 000 €
une maîtrise d’œuvre fait souvent baisser le taux.
Ce qui fait varier la prime :
Coût des travaux
Nature des travaux
État de l’existant
Maîtrise d’œuvre
Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →
Questions fréquentes sur la dommage ouvrage en rénovation
Obligation, existant, habitation, revente : l'essentiel en six réponses.
Faut-il une dommage ouvrage pour refaire sa toiture ?
+
Oui dans la plupart des cas : la réfection d'une couverture ou d'une charpente touche au clos et couvert, et un défaut d'étanchéité rend la maison impropre à l'habitation. Un simple remplacement de quelques tuiles relève de l'entretien, pas de la dommage ouvrage.
Et pour ouvrir un mur porteur ?
+
Oui. L'ouverture d'un mur porteur modifie la structure de la maison : c'est l'exemple type des travaux de rénovation soumis à l'obligation de l'article L242-1 du Code des assurances.
Mon assurance habitation ne suffit-elle pas ?
+
Non. Elle couvre les accidents (incendie, dégât des eaux, tempête) mais pas les malfaçons des travaux. Un plancher qui fléchit ou une toiture refaite qui fuit relèvent de la décennale de l'entreprise, que la dommage ouvrage préfinance.
La partie ancienne de la maison est-elle couverte ?
+
Seulement si elle est totalement incorporée dans l'ouvrage neuf au point d'en être techniquement indivisible (art. L243-1-1 C. assur.). Pour le reste de l'existant, certains contrats proposent une option dédiée.
Combien de temps l'assureur a‑t‑il pour m'indemniser ?
+
Il dispose de 60 jours à compter de votre déclaration pour se prononcer sur la prise en charge, puis de 90 jours au total pour vous proposer une indemnité (art. L242-1 C. assur.).
Peut-on souscrire une fois les travaux commencés ?
+
La loi impose de souscrire avant l'ouverture du chantier. Une fois les travaux engagés, les assureurs qui acceptent encore le dossier sont rares et demandent davantage de justificatifs.