Assurance rénovation : protégez votre maison et vos travaux

Votre assurance habitation continue de protéger la maison pendant le chantier, mais elle ne répare jamais une malfaçon. Quand vos travaux touchent à la structure, à la toiture ou à la façade, c'est la dommage ouvrage qui préfinance les réparations pendant dix ans. On vérifie ce que votre projet exige et on monte le dossier.

  • Dommage ouvrage pour les rénovations lourdes
  • Ce que l’habitation couvre, ce qu’elle ne couvre pas
  • Un courtier spécialisé, une seule demande
Assurance rénovation

Votre devis en 3 min

Décrivez vos travaux : un courtier spécialisé vérifie s'ils relèvent de la dommage ouvrage et vous répond sous 24 h.

  • Structure
  • Toiture
  • Isolation extérieure
  • Maison à rénover

Gratuit et sans engagement

Trois protections pour une rénovation

L'assurance habitation protège la maison contre les accidents. La dommage ouvrage répare les défauts des travaux eux-mêmes. Entre les deux, le chantier a ses propres risques. Trois garanties qui ne se remplacent pas.

Pendant le chantier

Assurance habitation

Elle continue de couvrir la maison et son contenu contre l'incendie, le dégât des eaux ou la tempête, à condition d'avoir déclaré les travaux qui modifient le risque.

Exemple

Pendant la réfection de la toiture, un orage traverse la bâche et inonde une chambre : selon le contrat, l'habitation indemnise les embellissements et le mobilier. Elle ne paie jamais une malfaçon de l'artisan.
L’habitation pendant les travaux →

10 ans après la réception

Dommage ouvrage

Le cœur du dossier

Le préfinancement des réparations quand les travaux réalisés compromettent la solidité de la maison ou la rendent inhabitable, sans attendre qu'un juge désigne un responsable.

Exemple

Deux ans après l'ouverture d'un mur porteur, le plancher de l'étage fléchit et les cloisons se fissurent : l'assureur dommage ouvrage se prononce sous 60 jours et paie la reprise.

La dommage ouvrage en rénovation →

Pendant le chantier

Chantier et voisins

Tous risques chantier pour les dommages à l'ouvrage avant la fin des travaux, RC maître d'ouvrage pour ceux que le chantier cause aux autres.

Exemple

La démolition d'une cheminée adossée au mitoyen fissure le mur du voisin. Sa réclamation vise le propriétaire qui fait réaliser les travaux : c'est la RC maître d'ouvrage qui répond.

Trois points qui décident du dossier

  1. 1

    La nature des travaux

    La dommage ouvrage concerne les travaux de construction : structure, gros œuvre, toiture, façade, équipements indissociables. Une cuisine ou des peintures n'en relèvent pas.

  2. 2

    Les attestations des entreprises

    Chaque entreprise doit justifier d'une assurance décennale valable à l'ouverture du chantier, pour l'activité exacte qu'elle exécute chez vous.

  3. 3

    L’existant, dit clairement

    Ce qui était déjà là avant les travaux n'est couvert que s'il fait corps avec le neuf. On le précise dès le dossier, pour savoir ce que le contrat protège vraiment.

Plans d’une maison existante avec un mur à démolir hachuré, un crayon et un mètre ruban

Vos travaux relèvent-ils de la dommage ouvrage ?

Structure, toiture, façade ou simples finitions : on qualifie vos travaux avant tout, puis on présente le dossier aux assureurs qui acceptent la rénovation sur existant.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Les rénovations qui demandent une DO

Ce n'est pas le mot « rénovation » qui déclenche l'obligation, c'est la nature des travaux. Voici ceux que l'assureur regarde en premier.

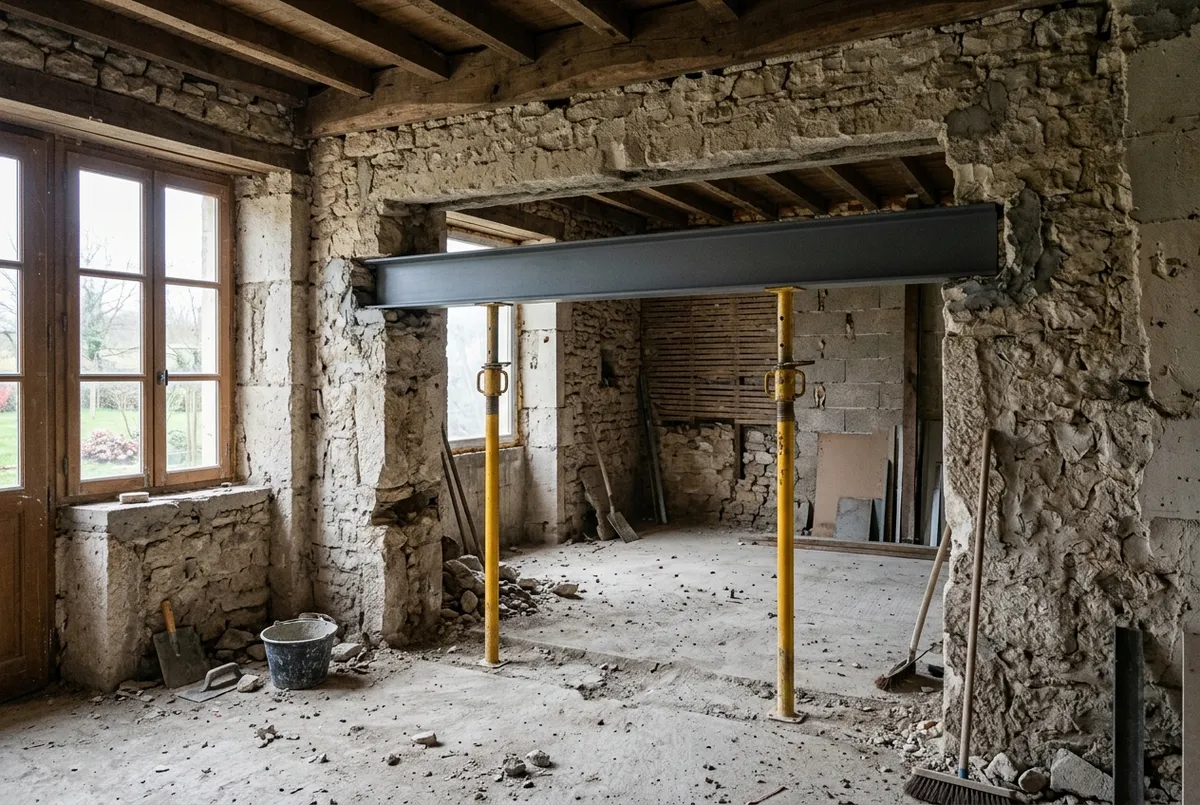
Mur porteur en pierre ouvert, une poutre métallique neuve posée sur des étais

Structure

Murs porteurs, planchers, fondations

Ouvrir un mur porteur, reprendre un plancher, créer une trémie d'escalier : ce sont des travaux de construction au sens de la loi. Une erreur de calcul se voit des années plus tard, sur toute la maison.

Dommage ouvrage

  • Ouverture de mur
  • Plancher
  • Reprise en sous-œuvre
  • Escalier
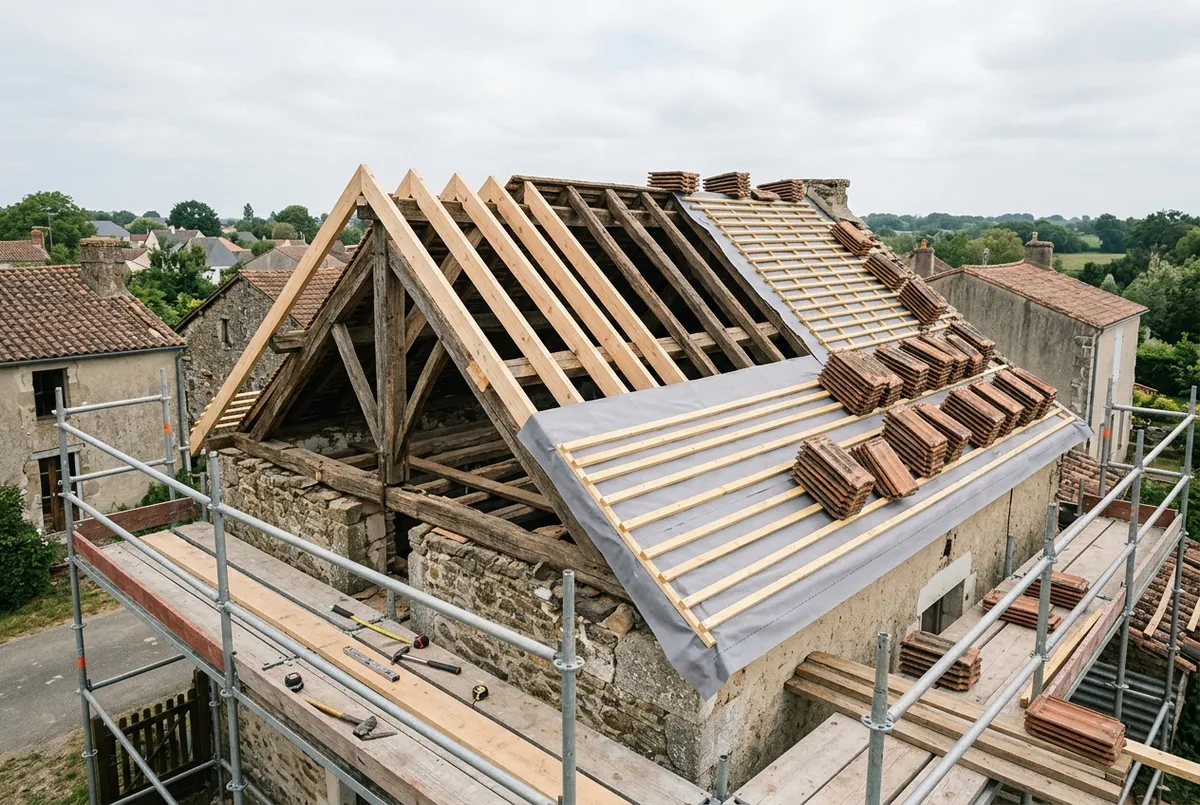
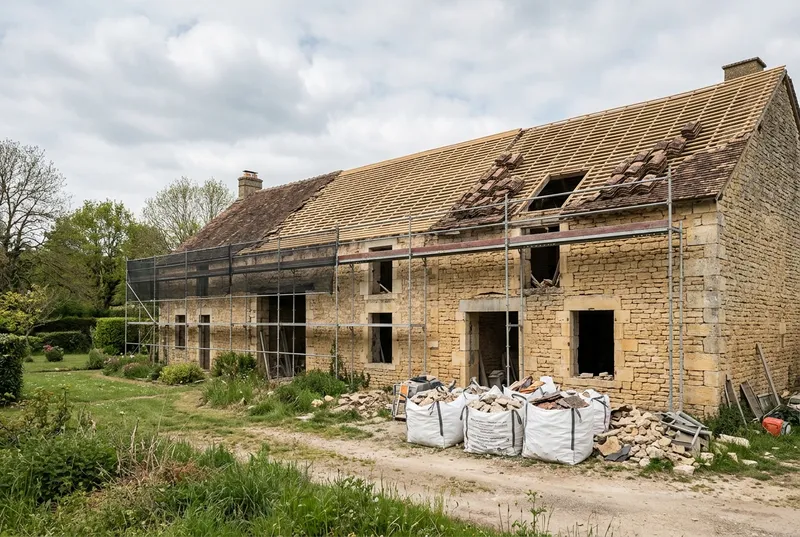
Toiture ancienne en réfection, chevrons neufs à côté des anciens et liteaux neufs

Clos et couvert

Charpente, couverture, menuiseries

Une couverture refaite qui fuit ou une charpente renforcée qui se déforme rend la maison impropre à l'habitation. C'est le terrain le plus fréquent des sinistres après rénovation.

Dommage ouvrage

  • Charpente
  • Couverture
  • Fenêtres de toit
  • Menuiseries
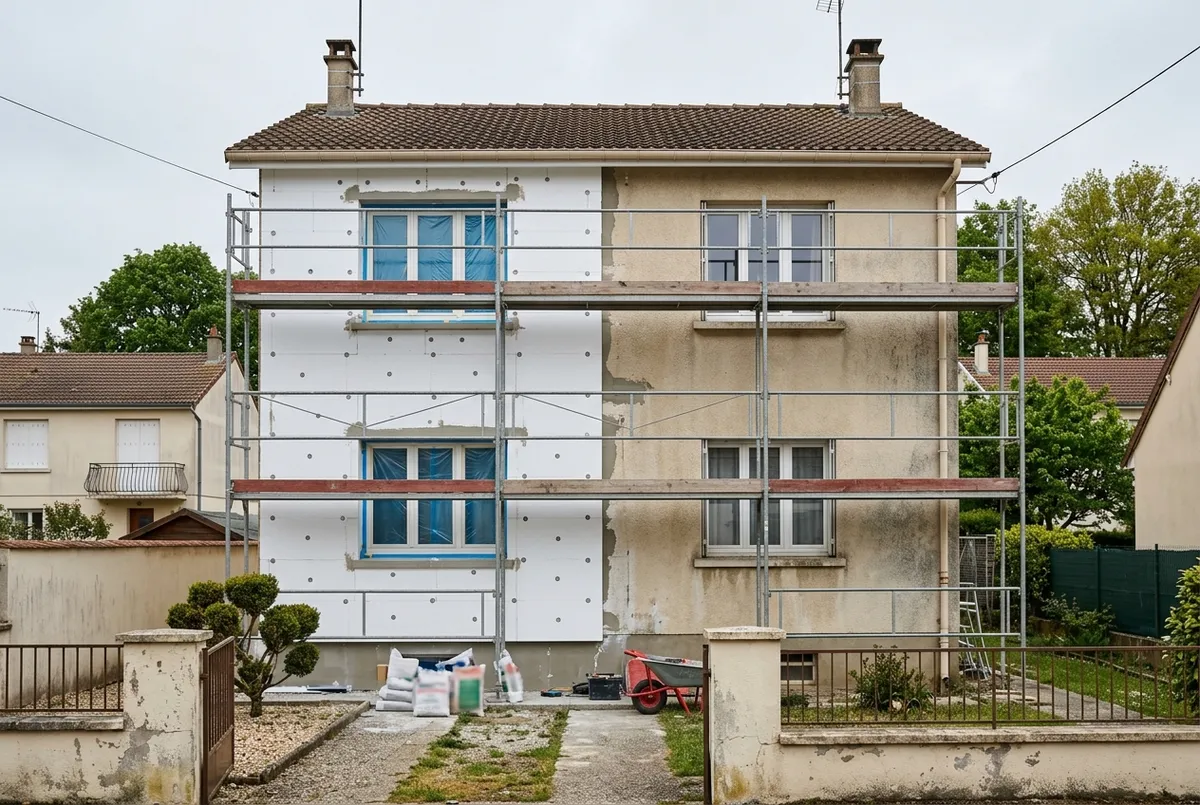
Façade d’une maison des années 1970 à moitié recouverte de panneaux isolants

Rénovation énergétique

Isolation par l’extérieur, façade

Une isolation par l'extérieur touche à l'enveloppe et à l'étanchéité de la façade. Quand elle se décolle ou laisse entrer l'eau, le désordre peut être de nature décennale.

À examiner

  • Isolation extérieure
  • Ravalement d’étanchéité
  • Isolation de toiture
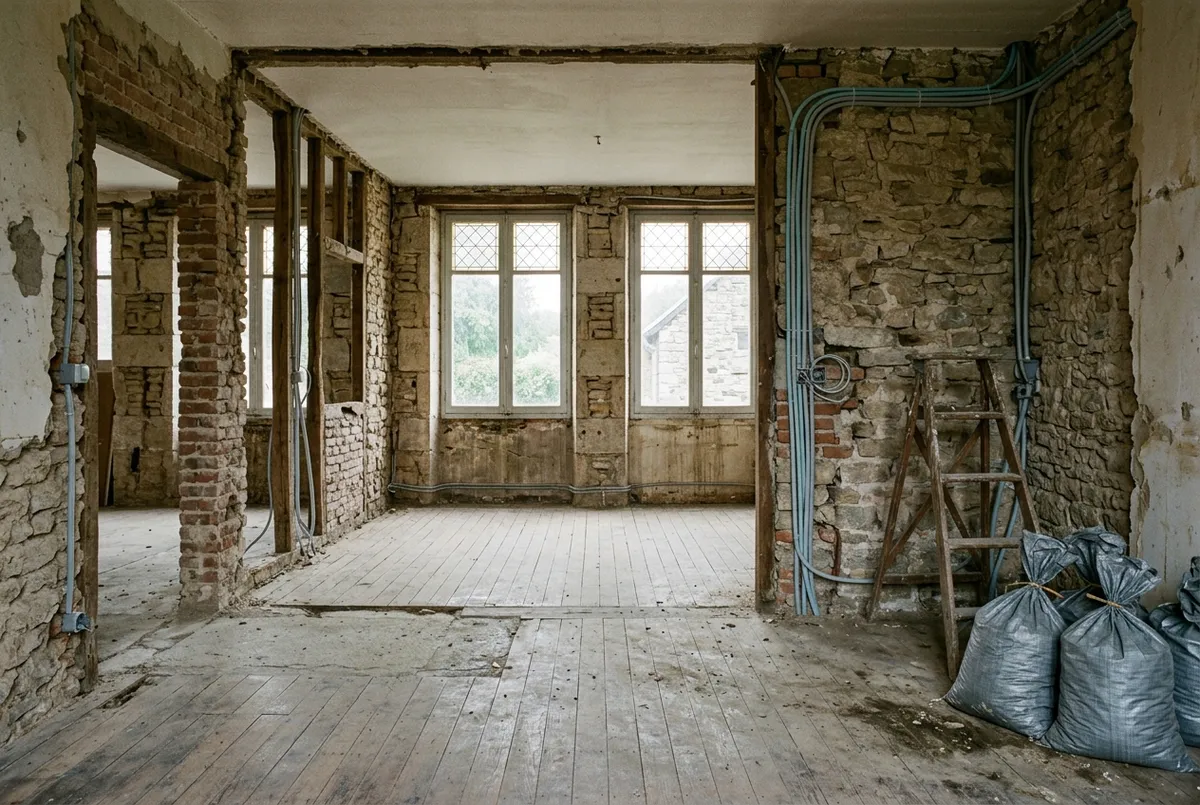
Intérieur de maison ancienne vidé, murs en pierre mis à nu et gaines électriques neuves en attente

Rénovation complète

Maison vidée et refaite

Une maison achetée « à rénover » et entièrement refaite cumule souvent tous les lots : structure, toiture, réseaux encastrés. Le dossier se présente alors comme un seul projet, avec un coût global.

Souvent en plus

  • Réseaux encastrés
  • Chauffage
  • Cloisons
  • Finitions

Trois sinistres fréquents après rénovation

Structure, toiture, isolation : ce qui arrive, et qui paie.

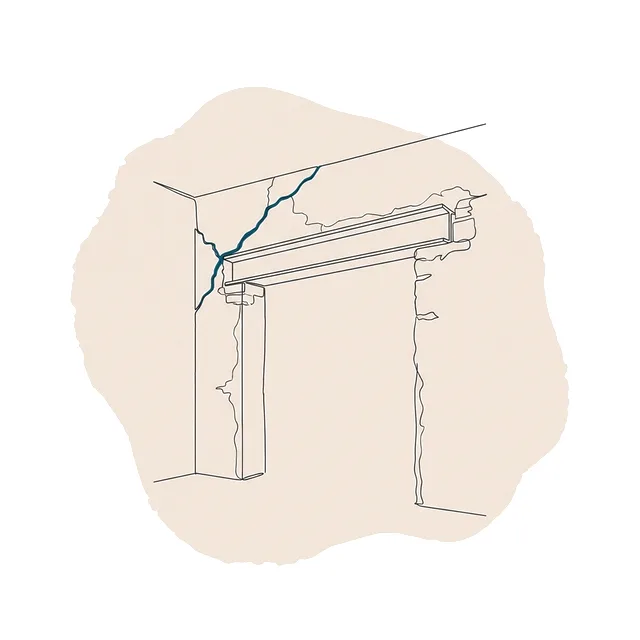
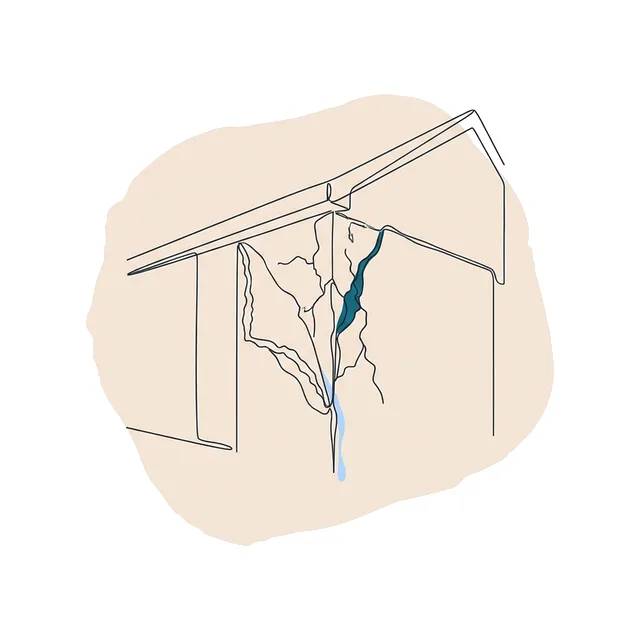
Structure Mur intérieur ouvert, une poutre métallique au-dessus et une fissure en diagonale partant de son angle

Le mur porteur ouvert

Séjour agrandi en supprimant un mur porteur. La poutre posée repose sur un appui trop court : trois ans plus tard, le plancher de l'étage fléchit et les cloisons se fendent.

Qui paie : la dommage ouvrage, qui se retourne ensuite contre le maçon et son assureur décennal.

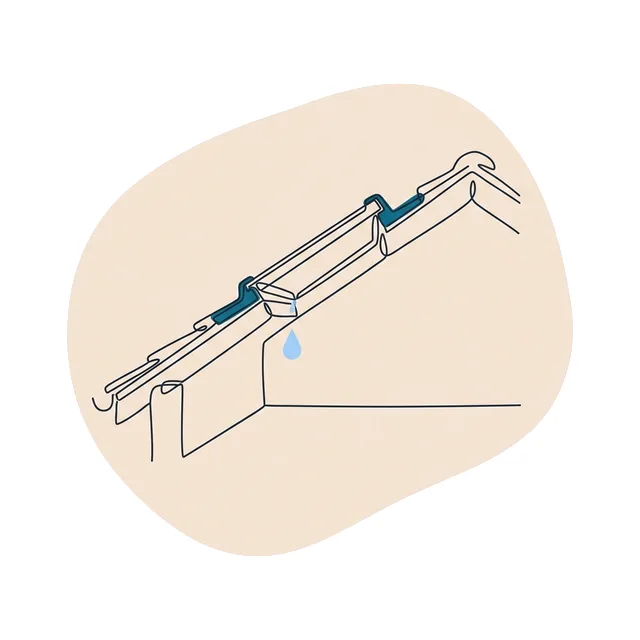
Toiture Coupe de toiture avec une fenêtre de toit, une goutte qui tombe dans la pièce sous les combles

La toiture refaite qui fuit

Couverture refaite et fenêtres de toit créées pour aménager les combles. Un raccord d'étanchéité mal posé laisse passer l'eau à chaque pluie battante : la chambre n'est plus habitable.

Qui paie : la dommage ouvrage : la pièce est rendue impropre à l'habitation par un ouvrage neuf.

Isolation extérieure Façade isolée par l’extérieur dont un panneau et son enduit se décollent dans un angle

L’isolant qui se décolle

Isolation thermique par l'extérieur posée sur un vieux crépi mal préparé. Les panneaux se décollent, l'enduit se fissure, l'eau s'infiltre derrière l'isolant et tache les murs intérieurs.

Qui paie : la dommage ouvrage si l'étanchéité de la façade est atteinte ; une simple fissure d'aspect reste à la charge de l'entreprise, hors DO.

Maison achetée à rénover : les risques →

Combien coûte l'assurance d'une rénovation ?

La dommage ouvrage se paie en une fois, pour dix ans. Son prix dépend surtout du coût des travaux, de leur nature et de l’état de la maison existante.

Toiture ou structure seule

Charpente et couverture, ou ouverture de murs, ≈ 60 000 €

1 000 – 1 800 €

prime unique, pour toute la durée de la garantie de 10 ans.

Le plus fréquent

Rénovation lourde

Structure, toiture et isolation, ≈ 150 000 €

2 700 – 4 500 €

prime unique, selon l’état de l’existant et les entreprises retenues.

Réhabilitation complète

Maison vidée et entièrement refaite, ≈ 250 000 €

4 000 – 7 000 €

prime unique ; un maître d’œuvre fait souvent baisser le taux.

Ce qui fait varier la prime :

  • Coût des travaux
  • Nature des travaux
  • État de l’existant
  • Maîtrise d’œuvre

Fourchettes indicatives TTC pour des maisons individuelles. Le tarif exact dépend de votre dossier. Détail des prix et facteurs de tarif →

Votre devis en 4 étapes

Aucun engagement, et un seul interlocuteur du début à la fin.

  1. 1

    3 min

    Décrivez vos travaux

    Nature des travaux, coût total, date de début, entreprises retenues : trois minutes suffisent.

  2. 2

    Sous 24 h

    On étudie votre dossier

    Un courtier spécialisé en dommage ouvrage, immatriculé à l’ORIAS, vérifie si vos travaux relèvent de la DO et contrôle les attestations des entreprises.

  3. 3

    Gratuit

    Vous recevez une proposition

    Ouvrages couverts, traitement de l’existant, franchise et prime unique : une offre lisible.

  4. 4

    Avant travaux

    Votre attestation

    Après acceptation et règlement, l’attestation dommage ouvrage est délivrée avant le début du chantier.

Questions fréquentes

Les questions que se posent les propriétaires avant de lancer une rénovation lourde.

Mon assurance habitation couvre‑t‑elle mes travaux de rénovation ?

Elle continue de couvrir la maison contre les sinistres classiques (incendie, dégât des eaux, tempête) si vous avez déclaré les travaux qui modifient le risque. En revanche, elle ne paie pas les malfaçons : un plancher qui fléchit après l'ouverture d'un mur ou une toiture refaite qui fuit relèvent de la décennale de l'entreprise et de la dommage ouvrage.

La dommage ouvrage est-elle obligatoire pour une rénovation ?

Oui, quand les travaux sont des travaux de construction : modification de la structure, gros œuvre, toiture, façade d'étanchéité, équipements indissociables (art. L242-1 du Code des assurances). Elle ne s'impose pas pour refaire une cuisine, des peintures ou des revêtements de sol.

Risque‑t‑on une sanction si l’on rénove sans dommage ouvrage ?

La sanction pénale prévue par l'article L243-3 ne s'applique pas à la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille. Le vrai risque est financier : payer soi-même les réparations ou attendre l'issue d'une procédure contre l'entreprise, et revendre moins bien.

La partie ancienne de la maison est-elle couverte ?

En principe non. L'assurance obligatoire ne couvre pas les ouvrages existants avant le chantier, sauf ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles (art. L243-1-1 du Code des assurances). Certains contrats proposent une extension « existants » en option.

Combien coûte une dommage ouvrage pour une rénovation ?

C'est une prime unique payée une fois pour dix ans. Comptez en repère 2 700 à 4 500 € pour une rénovation lourde de 150 000 €, soit environ 1,5 à 3 % du coût des travaux. Le tarif exact dépend du dossier.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte.

Assurez votre rénovation avant le premier coup de masse

On qualifie vos travaux et on présente le dossier aux assureurs qui acceptent la rénovation.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h