La question la plus posée
Mon assurance habitation me couvre-t-elle pendant les travaux ?
En partie. Votre contrat habitation continue de protéger la maison contre les accidents : incendie, dégât des eaux, tempête. Mais il n’a jamais été fait pour garantir la qualité des travaux. Une rénovation qui touche à la structure ou à la toiture a besoin d’une autre assurance, et vous devez prévenir votre assureur habitation.
On vous dit si vos travaux exigent une dommage ouvrage — devis gratuit
- pour déclarer une aggravation
- 15 jours
- toujours couverts par l’habitation
- Accidents
- jamais couvertes par l’habitation
- Malfaçons
Ce que l’assurance habitation couvre pendant une rénovation
L’assurance multirisque habitation garantit la maison et son contenu contre des événements accidentels. Les travaux ne suspendent pas le contrat, mais ils en changent les conditions.
- L’incendie de la maison, y compris lorsqu’il est provoqué par le chantier
- Le dégât des eaux sur les embellissements et le mobilier
- La tempête et la grêle sur les parties déjà achevées
- Les catastrophes naturelles reconnues par arrêté
- Votre responsabilité civile de particulier
- Les malfaçons des entreprises et leurs conséquences
- Les désordres de nature décennale après réception (→ dommage ouvrage)
- Les dommages à l’ouvrage en cours de construction (→ tous risques chantier)
- Les travaux que vous réalisez vous-même mal exécutés
- Souvent, le vol sur une maison inhabitée ou non close
Toiture découverte pour réfection, un orage arrache la bâche : l’eau inonde la chambre de l’étage. Les peintures et le mobilier abîmés relèvent en principe de votre habitation, qui se retournera ensuite contre le couvreur. Si, deux ans après la fin des travaux, la nouvelle couverture fuit, ce n’est plus un accident : c’est une malfaçon, et l’habitation ne paie pas.
Faut-il prévenir son assureur habitation ?
La déclaration en cours de contrat
L’assuré doit déclarer les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux, dans un délai de quinze jours à partir du moment où il en a connaissance.
Des travaux d’embellissement (peinture, nouvelle cuisine) ne changent généralement rien au contrat. Une rénovation lourde, en revanche, modifie le risque : toiture ouverte, maison inhabitée pendant plusieurs mois, échafaudage qui facilite l’accès, surface habitable qui augmente. Prévenez votre assureur avant le chantier, puis à nouveau à la fin des travaux pour ajuster la surface et le nombre de pièces.
Ne pas le faire expose à une réduction de l’indemnité, voire à une nullité du contrat en cas de mauvaise foi. Profitez de cet échange pour lire les clauses d’inoccupation et de vol : beaucoup de contrats les restreignent quand la maison est vide.
Votre habitation ne suffira pas pour ces travaux ?
Décrivez votre rénovation : on vérifie si une dommage ouvrage s’impose et on vous transmet une proposition.
- Réponse sous 24 h
- Un seul courtier
Quand la dommage ouvrage prend le relais
C’est la vraie limite de l’habitation : elle couvre ce qui arrive à la maison, pas ce que valent les travaux.
| Situation | Moment | Garantie qui joue |
|---|---|---|
| Incendie provoqué par un chalumeau | Pendant le chantier | Assurance habitation, puis recours |
| Pignon du voisin fissuré par la démolition | Pendant le chantier | RC maître d’ouvrage |
| Charpente neuve abattue par la tempête | Pendant le chantier | Tous risques chantier |
| Plancher qui fléchit après ouverture d’un mur | Après la réception | Dommage ouvrage |
| Toiture refaite qui fuit | Après la réception | Dommage ouvrage |
| Peinture qui cloque | Après la réception | Aucune (défaut d’aspect) |
L’habitation ne remplace pas la dommage ouvrage
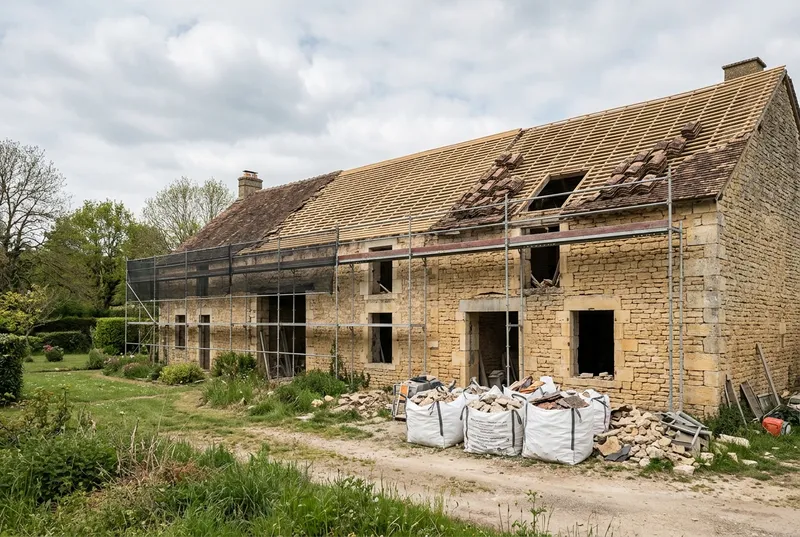
Dès que vos travaux touchent à la structure, à la toiture, à l’étanchéité de la façade ou à des équipements indissociables, la loi impose une dommage ouvrage souscrite avant le chantier (art. L242-1 C. assur.). Pour de simples finitions, votre habitation suffit.
Questions fréquentes sur l’habitation pendant les travaux
Mon assurance habitation couvre-t-elle les travaux que je fais moi-même ?
Ma maison est inhabitée pendant les travaux, suis-je couvert ?
L’artisan provoque un dégât des eaux : qui paie ?
Faut-il prévenir l’assureur à la fin des travaux ?
Une dommage ouvrage remplace-t-elle mon assurance habitation ?
Protégez ce que votre habitation ne couvre pas
La dommage ouvrage se souscrit avant le début des travaux.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h